Människor som arbetat ett helt liv och byggt upp ett sparkapital riskerar att betala enorma summor för finansiell rådgivning, menar Småspararguidens chefredaktör Patrick Siegbahn. Han riktar nu hård kritik mot finansbranschens avgifter, som han jämför med att betala 500 kronor för en liter mjölk. “Brutalt dyrt. Och det är ganska dystert för konsumentskyddet.”
Kritik mot dyr sparform – "som 500 kronor för en liter mjölk"

Bilbo
Göransson
Göransson
Uppdaterad: Publicerad:
ANNONS
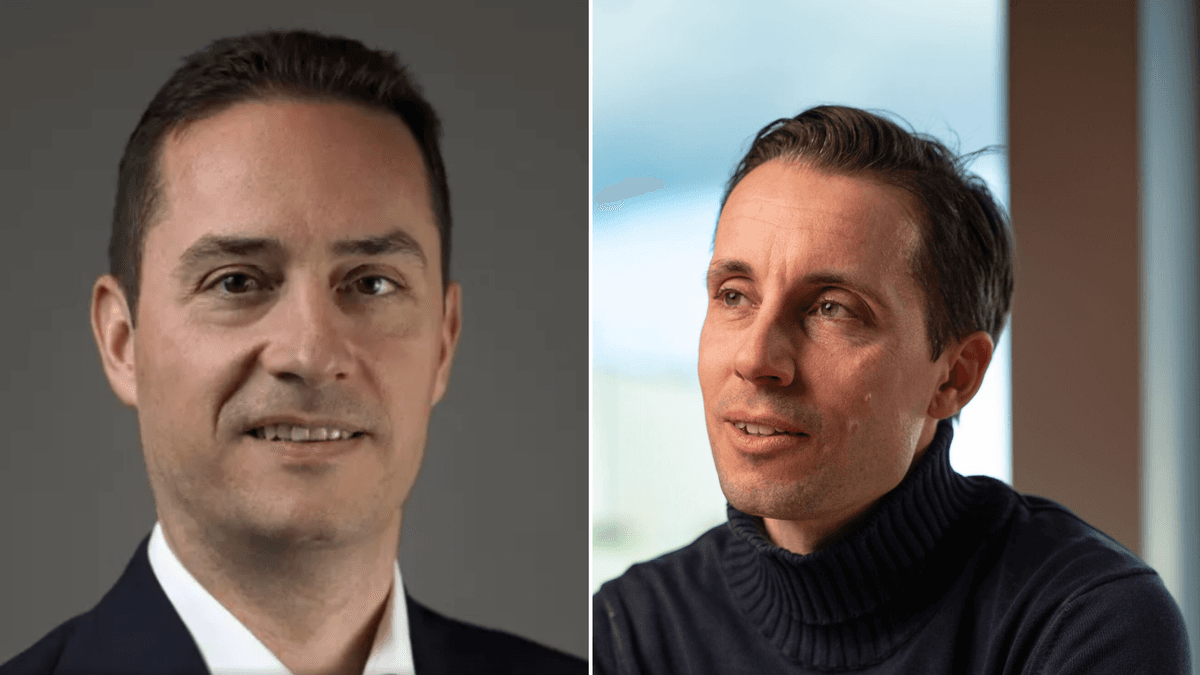
“Det finns människor som sitter på pengar men inte vet hur de ska ta hand om dem på bästa sätt. Det kan vara gamla hantverkare eller undersköterskor eller vad som helst. De behöver hjälp och råd”, säger Patrick Siegbahn till News55.
MISSA INTE: Dyr förvaltning göms från kunden: “Fem lager av avgifter”
Granskade sparformen
Han pekar på försäkringsförmedlaren Rosén & Partner, som nyligen granskats av Småspararguiden för sitt samarbete med kapitalförvaltaren Alpcot.
“De vänder sig till företag som Rosén & Partner. Hela tanken med upplägget är ju att de ska hjälpa sina kunder.”
Men enligt Siegbahn finns en allvarlig konflikt mellan kundernas behov och hur rådgivarna tjänar pengar.
“Men det Rosén & Partner gör är att i stället hitta upplägg för att ta så mycket betalt som möjligt. Det ser inte ut som att de försöker hitta den bästa förvaltningen åt kunderna.”
ANNONS
Som att betala 500 kronor för mjölken
ANNONS
I Småspararguidens granskning beskrivs hur en kund betalade avgifter motsvarande omkring 5,5 procent av kapitalet under drygt sju månader.
Investeringarna hade gett drygt 7 procents avkastning, men efter avgifter och skatt återstod bara omkring 0,5 procent.
Det har News55 skrivit om tidigare.
“Att betala 5,5 procent av kapitalet i avgifter är som att betala 500 kronor för en liter mjölk i affären. Det är brutalt dyrt”, säger Patrick Siegbahn.
Han beskriver hur kostnaderna kan döljas bakom flera olika avgifter som var för sig kan verka små.
“I finansvärlden hittar man på lager efter lager av avgifter. Först en fondavgift, sedan en försäkringsavgift, en förmedlingsavgift och en transaktionsavgift.”
“Borde veta bättre”
I det granskade upplägget tar Futur Pension ut en årlig avgift för kapitalförsäkringen, samtidigt som Alpcot tar betalt för förvaltningen och de underliggande fonderna har egna kostnader.
ANNONS
Dessutom tillkommer en prestationsbaserad avgift, där Alpcot enligt granskningen tar 20 procent av avkastningen över en gräns på 3 procent. Huvuddelen av den ersättningen går vidare till Rosén & Partner och dess rådgivare.
“Alpcot borde veta bättre. De vet vad som är bra och dåligt för kunden”, säger Patrick Siegbahn.
Han menar att Alpcot borde ha avstått från upplägget, även om det innebar att tacka nej till stora kapitalbelopp.
“Det här är inte i kundens bästa intresse. Men de har ändå accepterat upplägget med prestationsavgiften.”
Siegbahn understryker samtidigt att han inte påstår att själva avgiftskonstruktionen är brottslig.
“Det är inte kriminellt att göra så här. Men det betyder inte att det är bra för kunden.”
Vill se avgifterna i kronor och ören
Patrick Siegbahn är också kritisk till hur finansbranschens avgifter presenteras för kunderna.
ANNONS
“Det är uppenbart att branschen inte vill prata om avgifter.”
Han anser att det inte räcker att redovisa olika procentsatser när kunden ska bedöma vad förvaltningen faktiskt kostar.
“Det kan stå fondförvaltningsavgift och årlig avgift, men vad är egentligen den totala avgiften?”
Enligt Siegbahn borde kunden få veta vad kostnaderna innebär över en längre sparperiod, inte bara under ett enskilt år.
“Bäst vore om totala avgiften framgick tydligt för kunden. Gärna I kronor och ören. Om det var mer transparent så skulle förvaltaren kunna säga att, gör vi så här så kommer det kosta en miljon över tio eller tjugo års tid för dig. Då blir det tydligt och kunden får själv välja om det är värt att betala för tjänsten.”
Alpcot svarar på kritiken
Alpcot tycker inte att kritiken är rättvis.
Så här svarar VD Dusko Savic, VD på Alpcot till News55:
ANNONS
“Vi har en högkvalitativ kapitalförvaltning där den aktuella förvaltningen har gett över 17 % i avkastning under året och för det är vår fasta avgift 0,5 % för och en fondförmedlingsavgift på 0,2 %. Det är lågt jämfört med andra aktörer inom diskretionär förvaltning. I ett upplägg med förmedlare får kunderna också tillgång till ett flertal ytterligare tjänster”, skriver han till redaktionen.
Den del som går till rådgivaren är ersättning för rådgivningen till kunden. Avgiften och villkoren framgår av kundens avtal, enligt en etablerad ersättningsmodell på marknaden. Kommersiella villkor och avtalsinnehåll med samarbetspartners i övrigt är vi förhindrade att kommentera.
Eftersom prestationsavgiften dras kvartalsvis kan kunden tvingas betala den under ett enskilt bra kvartal, även om hela året slutar på minus.
“Vi tycker det är rimligt. Om portföljen faller i värde måste den först återgå till tidigare nivå, plus så kallad tröskelränta, för att ny prestationsavgift ska bli aktuell”.
Finansinspektionen hänger inte med
Siegbahn tycker att myndigheterna behöver fokusera sina resurser för att skapa en mer transparent marknad.
“Finansinspektionen har tittat på just det här. De har tittat på liknande aktörer och inte lyckats stoppa dem. Det är uppenbarligen svårt för myndigheten att få stopp på aktörer som inte ser till kundens bästa. Jag saknar svar från myndigheten på varför”, avslutar Patrick Siegbahn.
Läs mer om ekonomi:
ANNONS
Dyr förvaltning göms från kunden: “Fem lager av avgifter”
1 980 kronor mer i tjänstepension livet ut – för samma pengar
ITP får hård kritik: Kan kosta dig miljoner i utebliven pension
Skatteverket ville skapa egna lagar – Kronofogden sätter stopp
Här höjs skatten direkt efter valet – med 1 260 kronor
Läs mer från News55 - vårt nyhetsbrev är kostnadsfritt:
Bilbo
Göransson
Göransson
News55:s redaktionschef Bilbo Göransson har arbetat som journalist i tio år på radio, TV och flera tidningar, bland annat på DN och UNT, och har erfarenhet som både reporter, webbredaktör och ekonomiredaktör.
Bilbo
Göransson
Göransson
News55:s redaktionschef Bilbo Göransson har arbetat som journalist i tio år på radio, TV och flera tidningar, bland annat på DN och UNT, och har erfarenhet som både reporter, webbredaktör och ekonomiredaktör.
ANNONS