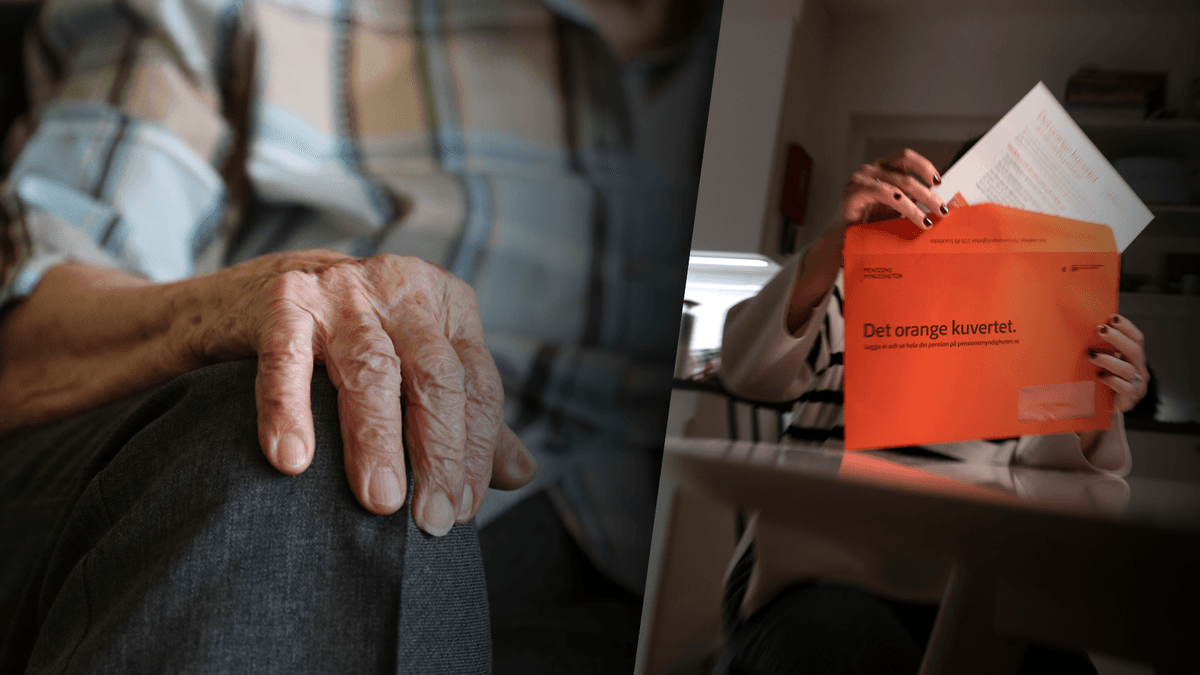
Två personer med samma jobb och samma sparade till sin tjänstepension som går i pension samtidigt kan få helt olika utbetalningar av sin bank eller förvaltare, enligt en granskning.
Tusenlapp lägre i pension – banken gissar när du ska dö: "Okänd faktor"
Bilbo
Göransson
Göransson
Uppdaterad: Publicerad:
ANNONS
Tjänstepensionen blir en allt viktigare del av pensionärernas sammanlagda inkomst. Vissa får så mycket som hälften av sin pension utbetald av tjänstepensionsbolag. Och andelen kommer bara att öka, enligt Privata Affärer.
MISSA INTE: Barbara, 79, blir utan 1,3 miljoner i pension – på grund av sin Alzheimers
Inte bara summan avgör pension
Men det är inte bara summan som du betalat in och den årliga avkastningen som styr hur mycket du får i pension när det väl är dags.
Och även om avgifterna på ditt sparande också kan slå mot ditt kapital är det inte heller det som skiljer tusentals kronor när du väl uppnått riktåldern. Den okända faktorn beskrivs av Frida Bratt i Privata Affärer som livslängdsantagandet.
ANNONS
Tusentals kronor
Och eftersom olika bolag gör olika antaganden så kan utbetalningarna månad för månad skilja tusenlappar, trots samma sparade kapital, avkastning och avgift.
Livslängdsantagandet är en uppskattad livslängd som i huvudsak bygger på om du haft ett slitigt yrkesliv eller inte.
ANNONS
Privatanställda arbetare exempelvis får en uppskattad livslängd, och tjänstemän i offentlig sektor en annan.
Detta avgör
Anledningen att det påverkar din pension är att det avgör hur många år du kan förväntas behöva få din pension utbetald efter det att du gått i pension.
Pensionsförvaltaren gör inte en enskild gissning för just dig. Urvalet görs mycket mer kategoriskt.
“Ett längre antagande om livslängd ger lägre månadsbelopp”, säger Stefan Thelenius, pensionsspecialist hos Konsumenternas försäkringsbyrå.
Alecta, Länsförsäkringar, AMF
Exempelvis Alecta förväntar sig att en privatanställd tjänsteeman med ITP1 behöver pensionen utbetald i 22 år efter pension, så tror AMF på 24 år och en månad. Kortast förväntad levnadstid efter pension bedömer Länsförsäkringar, som tror på 20 år och 10 månader. Det är nästan ett helt år under snittet, och Över 3 år från AMF.
De flesta hamnar någonstans mellan de två extremerna.
ANNONS
“Våra antaganden bygger på erfarenheter från våra egna kunder, men vi väger också in utvecklingen av förväntad livslängd och prognoser från SCB”, säger Roland Kristen, produktchef på AMF till Privata Affärer.
Dessutom framstår bedömningarna ännu mer godtyckliga när samma kundgrupp kan få olika långt livslängdsantagande av samma företag.
Tusenlapp lägre hos SEB
“Många privatanställda arbetare har tunga och slitsamma jobb, vilket påverkar medellivslängden i kollektivet”, säger Roland Kristen.
En 65-åring med en miljon på tjänstepensionskontot med livslång utbetalning får därför en hel tusenlapp lägre i månadsvis utbetalad pension om de har SEB som förvaltare jämfört med AMF inom SAF-LO, skriver Frida Bratt för Privata Affärer.
Läs mer om ekonomi:
Barbara, 79, blir utan 1,3 miljoner i pension – på grund av sin Alzheimers
Stefan Ingves förklarar: Bostadsmarknadens grundproblem
ANNONS
Sex miljoner pensionärer har satsat på AI – utan att välja det
Läs mer från News55 - vårt nyhetsbrev är kostnadsfritt:
Bilbo
Göransson
Göransson
News55:s redaktionschef Bilbo Göransson har arbetat som journalist i tio år på radio, TV och flera tidningar, bland annat på DN och UNT, och har erfarenhet som både reporter, webbredaktör och ekonomiredaktör.
Bilbo
Göransson
Göransson
News55:s redaktionschef Bilbo Göransson har arbetat som journalist i tio år på radio, TV och flera tidningar, bland annat på DN och UNT, och har erfarenhet som både reporter, webbredaktör och ekonomiredaktör.