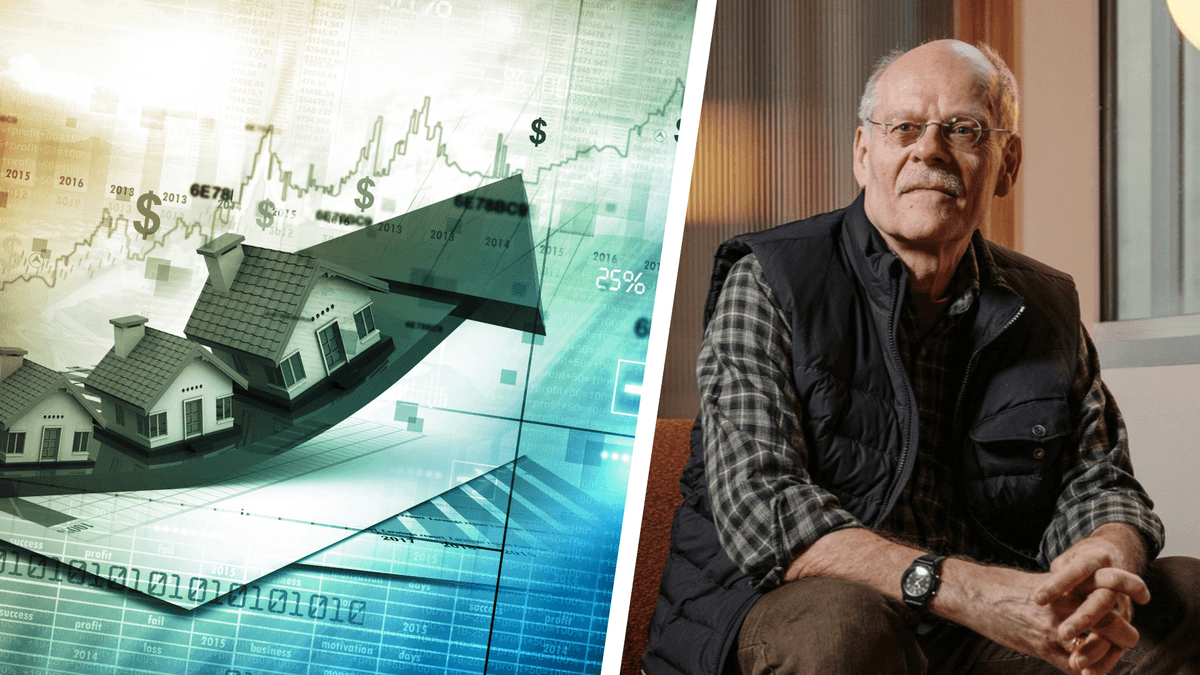
Stefan Ingves var riksbankschef när bostadspriserna nästan tredubblade sig. Nu pekar han ut skattesystemet – inte räntorna – som huvudförklaringen till varför så många aldrig tar sig in.
Stefan Ingves förklarar: Bostadsmarknadens grundproblem
Frank
Kummel
Kummel
Uppdaterad: Publicerad:
ANNONS
Det är lätt att lägga skulden på räntorna. Under de år Stefan Ingves ledde Riksbanken, mellan 2006 och 2022, steg bostadspriserna med nästan 200 procent – och den rörliga boräntan snitta ibland på 1,4 procent. Men Stefan Ingves vill inte göra det enkelt för sig.
Vid ett bostadsseminarium vid Uppsala universitet var han tydlig: problemet sitter inte primärt i Riksbankens räntebeslut. Det sitter i skattesystemet.
“Vi har skapat ett skattesystem som är specialdesignat för dem som redan finns på bostadsmarknaden, inte för dem som behöver komma in”, säger han, skriver DI.
MISSA INTE: Stjärnkocken berättar: Äta fladdermöss och béchamelens renässans
2008 är startpunkten menar Stefan Ingves
Avskaffandet av fastighetsskatten det året är det tydligaste exemplet, enligt Stefan Ingves. Det som ersatte den – en kommunal fastighetsavgift med ett takbelopp på drygt 10 000 kronor om året – innebär att ägaren av en villa värd tio miljoner betalar exakt lika mycket som grannen vars villa är värd tre miljoner, skriver Ekonomifakta.
Sedan dess har bostadsägares skatteförmåner byggts på, och nu diskuteras att ta bort reavinstskatten – de 22 procenten man betalar på vinsten när man säljer. Stefan Ingves ser det som nästa steg i samma riktning.
“Oj, vad glada många skulle bli om man tog bort reavinstskatten. Men pengarna måste ju tas in någonstans ifrån, då får du väl höja fastighetsskatten i motsvarande mån. Du kan inte bygga ett skattesystem för att gynna vissa grupper på bostadsmarknaden, det blir inte bra i slutänden”, säger han till DI.
ANNONS
MISSA INTE: Rätt viner i höst– åtta flaskor för säsongen
ANNONS
Den som förlorar syns inte lika tydligt
Bakom de breda väljargrupper av bostadsägare som gynnas av systemet finns en annan grupp: de som ännu inte tagit sig in. Trots att bolånereglerna i april i år mjukades upp – kontantinsatsen sänktes från 15 till 10 procent och det skärpta amorteringskravet slopades – är kalkylen fortfarande knapp för unga och ensamstående i storstäderna.
Förstagångsköpare pekas ut av Swedbank som en av de grupper som fortfarande har det allra svårast att få ihop ett bostadsköp, skriver Swedbank Boindex.
Det är inte en slump, menar Stefan Ingves. Det är en politisk konsekvens.
“Det blir extrema skillnader när det gäller åldersfördelningen – det är de som behöver bosätta sig som också behöver låna mest. En pensionär som jag är inte räntekänslig alls”, säger han till DI.
Poängen är enkel nog: bostadsägare är en stor väljargrupp, och politiker väljer gärna den väg som gynnar dem. Det är förståeligt som strategi, men det sker på bekostnad av dem som ännu inte är inne – och som saknar den hävstång som ett stigande boende ger.
Läs mer om ekonomi:
ANNONS
Listan: Bor du i en av Sveriges tio sämsta kommuner?
Stöldligorna avråder varandra: “Glöm Sverige”
“Vem är jag när jag går i pension?” – mer än din jobbtitel
Läs mer från News55 - vårt nyhetsbrev är kostnadsfritt:
Frank
Kummel
Kummel
Frank Kummel har tidigare arbetat på bland annat Dagens PS där han rapporterade om börsen, med fokus på Stockholmsbörsens storbolag. Som skribent på News55 fokuserar han på privatekonomi, men skriver även om resor och samhälle.
Frank
Kummel
Kummel
Frank Kummel har tidigare arbetat på bland annat Dagens PS där han rapporterade om börsen, med fokus på Stockholmsbörsens storbolag. Som skribent på News55 fokuserar han på privatekonomi, men skriver även om resor och samhälle.