Ekonomin tar fart. Då ska du se upp för vanliga fällan, som kan kosta dig en förmögenhet, 599 000 kronor, fram till pensionen. “Jag maxar bolånet”, säger Christina Sahlberg till News55.
Christina Sahlberg, 57: "Vanlig fälla kan kosta dig 599 000 kronor fram till pension"

Bilbo
Göransson
Göransson
Uppdaterad: Publicerad:
ANNONS
Svensk ekonomi är på väg att ta rejäl fart. Det har News55 skrivit om tidigare. Nordea bedömer att lågkonjunkturen är över, att konsumtionen ökar och räknar med en BNP-tillväxt på 3,1 procent under 2026.
Christina Sahlberg, privatekonom på Skandia, välkomnar Nordeas prognos om bättre tider.
MISSA INTE: Fem trevliga trender – Nu går det bra för svensk ekonomi
“Äntligen lite goda nyheter!”
“Äntligen lite goda nyheter mitt i allt elände i världen”, utbrister hon i som goda nyheter även för den som passerat 55. En starkare ekonomi är bra för arbetsmarknaden och kan också gynna pensionssparandet när företagen går bättre”, säger hon till News55.
Efter flera år av lågkonjunktur och stora prisökningar på mat, bränsle och el kan svenskarna kanske äntligen pusta ut.
“Och då konsumerar vi mer, och det är bra för företagen som då kan anställa ännu fler. Det blir som en positiv spiral”, säger hon till News55.
ANNONS
ANNONS
Ska man slösa nu bara för att Nordea säger det?
“Jag blir lite sugen själv på att konsumera lite extra, men det är såklart aldrig bra att slösa bort sina pengar på saker man inte behöver. Just nu är det ett bra tillfälle att bygga upp en bra buffert så man kan stå stadigt även när det blir sämre tider. Men man ska komma ihåg att leva lite, gärna boka en resa eller så om man känner att man har råd”, säger hon till News55.
Man ska vara rätt så försiktig med sina pengar. Men man kan vara alldeles för försiktig också.
Tre fällor
“Det finns tre fällor som man kan råka trilla ner i när man har några få år kvar till riktåldern”, säger hon till News55.
En miss är att “överamortera”.
ANNONS

Amortera inte ihjäl din buffert
Räntan på bolånet är ofta mellan två och tre procent om man har ett rörligt avtal. Om man amorterar för mycket kanske man inte har någon buffert för oförutsedda händelser. Då kan man behöva låna pengar för att fixa taket eller vattenskadan, eller en köpa ny bil.
Att få ett nytt lån kan vara svårt och om du tvingas ta ett privatlån eller seniorlån för detta kan du få betala betydligt högre ränta.
Själv har hon valt att behålla pengarna och bolånet.
“Därför säger jag lite på skoj till mina vänner att jag har maxat mitt bolån. Men sanning är att jag har valt att inte amortera mer än jag måste utan väljer att spara pengarna i stället, både till min buffert och långsiktigt”, säger hon till News55.
Så kan en miljon bli 16 miljoner
En annan miss är att flytta pengarna från börsen när man har fem eller tio år kvar till pensionen. Då missar man att sparhorisonten är betydligt längre bort än den dag du går i pension.
ANNONS
“För sparhorisonten är inte 10 år bort, när man förväntas gå i pension. Horisonten är snarare kanske 30 eller 40 år bort. Det är trots allt så länge pengarna ska både räcka och förhoppningsvis växa”, säger Christina Sahlberg.
De två fällorna hör ihop
De två fällorna hör ihop. Ju mer du amorterar, desto mindre kan du investera i exempelvis billiga globala indexfonder på ditt ISK-konto. Globalfonderna har gått starkt i ett par år, över 20 procent i snitt, men även om man räknar på 8 procents uppgång på börsen per år i snitt, som är kutym, blir det stora summor pengar man går miste om.
“Det finns ingen poäng att tacka nej till de här pengarna”, säger Sahlberg till News55.
Fem eller tio år kvar till pension
Den som har fem eller tio år kvar till pension kan lätt börja behandla hela sitt sparande som kortsiktigt. Men för en 55-plussare kan delar av kapitalet alltså behöva räcka i flera decennier.
Och sätter man amorteringsstrategin mot börsstrategin blir skillnaden faktiskt avgrundsstor.
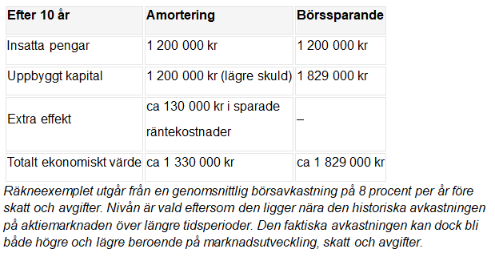
“Den som använder 10 000 kronor i månaden till att amortera på ett lån med 3 procents ränta får en säker avkastning motsvarande den minskade räntekostnaden. Efter ränteavdrag motsvarar det ungefär 2,1 procent per år. Efter tio år har skulden minskat med 1,2 miljoner kronor och räntekostnaderna blivit omkring 130 000 kronor lägre än om ingen amortering hade skett”, säger hon till News55.
ANNONS
En hel förmögenhet går förlorad
Det är en hel del pengar. Men skillnaden mot börsen är en hel förmögenhet.
“Om samma summa i stället investeras på börsen och ger en genomsnittlig avkastning på 8 procent per år växer kapitalet till cirka 1,83 miljoner kronor efter tio år”, berättar Christina Sahlberg för News55.
Ett förenklat räkneexempel illustrerar skillnaden:
Men även den som tar hem pengarna från börsen och placerar dem på sparkonto eller i räntepapper går miste om stora summor.
Sahlberg resonerar därför kring risken med att flytta långsiktiga pengar från börsen till sparkonto eller enbart ränteplaceringar. Hon pekar på att börsen historiskt har gett omkring 8 procent i genomsnitt och att kapital därmed kan fördubblas på ungefär tio år.
Du lever kanske till 95
ANNONS
Skillnaden blir enorm över en lång sparhorisont. Om en 57-åring har en miljon kronor och kapitalet hypotetiskt fördubblas vart tionde år blir det två miljoner vid 67, fyra miljoner vid 75, åtta miljoner vid 85 och 16 miljoner vid 95 års ålder.
Räkneexemplet är ingen prognos och förutsätter dessutom att pengarna lämnas orörda. Börsen kan både stiga och falla och den historiska utvecklingen säger inte vad som kommer att hända i framtiden.
Dessutom tillkommer förhoppningsvis de pengar man stoppar in fram till pensionen, som kan mångdubblas även de.
Miljonär – men utan pengar
Samma fråga uppstår för den som använder sitt kapital till att amortera. Att bli skuldfri inför pensionen kan kännas tryggt, men pengarna binds samtidigt i bostaden.
“Mår man bra av att inte ha stora lån så kanske det är det bästa för just dig. Men det är inte det mest ekonomiska”, säger Sahlberg till News55.
Den som exempelvis sitter i ett hus värt fem miljoner kronor kan därför vara förmögen på papperet men ändå sakna tillgängliga pengar till en renovering eller oväntad utgift.
Svårt att få lån
ANNONS
Problemet kan bli större efter pensioneringen. När lönen har ersatts av pension kan bankens kalkyl göra det svårare att låna på bostaden och på så sätt få loss pengarna igen.
Sahlberg jämför ett rörligt bolån på omkring 2–3 procent med den betydligt högre avkastning som börsen historiskt har gett. För henne är det ett skäl att inte automatiskt prioritera maximal amortering bara för att pensionen närmar sig.
Fällan kan vara att bli för försiktig
Det betyder inte att alla ska maxa sina bolån eller ha hela sitt kapital på börsen. Sahlberg betonar att det viktigaste inte är att maximera ekonomin – den som blir stressad av börsens svängningar kan behöva minska risken.
“En hållbar ekonomi handlar om att du gör val som känns bra för just dig och som ger dig god sömn. Det är mycket viktigare än att göra de mest lönsamma eller ekonomiskt bästa valen”, säger hon till News55.
Inte heller Nordeas ljusare prognos betyder att alla ekonomiska risker är borta. Bolån kan bli dyrare och även kostnader för exempelvis el och bränsle kan öka.

Pensionärer måste ofta betala högre räntor på lån
ANNONS
Att då tvingas ta dyra seniorlån när man istället hade kunnat ha en buffert är ytterligare en fälla att undvika, berättar hon.
“Du vill för allt i världen inte behöva betala dyra seniorlån för att laga taket eller fixa bilen. Har du då bundit upp pengarna i amorteringar så kan det bli riktigt dyrt helt i onödan”, säger Sahlberg.
Spara inte ihjäl dig
Men det finns heller ingen anledning att maximera ekonomin och tjäna massa pengar på börsen eller huset och sen aldrig använda dem.
“Vissa blir så fokuserade på att lämna efter sig ett stort arv. Det är fint tänkt, men man ska leva här och nu också. Har du råd så lev lite för pengarna. Ta den där resan, låt fixa den där renoveringen. Man ska inte spara ihjäl sig. Alla har någon sorts bra balans och den kan man bara hitta själv mellan riskvilja, sparsamhet och livets nöjen”, avslutar Sahlberg.
Läs mer om ekonomi:
Fem trevliga trender – Nu går det bra för svensk ekonomi
Tråkigt: Svensk inflation har fördubblats på en månad – här är boven
ANNONS
Sex av tio oroar sig för pensionen: ”Allvarligt”
Ny hårdare regel för bidrag: Missen kan kosta dig 2 368 kronor
Redan nästa år – fem ekonomiska förändringar som påverkar din vardag
Läs mer från News55 - vårt nyhetsbrev är kostnadsfritt:
BoendebolånBörsenBostadchristina sahlbergEkonomifällaHushållJobbonärlånPensionPensionärPrivatekonomiSkandia
Bilbo
Göransson
Göransson
News55:s redaktionschef Bilbo Göransson har arbetat som journalist i tio år på radio, TV och flera tidningar, bland annat på DN och UNT, och har erfarenhet som både reporter, webbredaktör och ekonomiredaktör.
Bilbo
Göransson
Göransson
News55:s redaktionschef Bilbo Göransson har arbetat som journalist i tio år på radio, TV och flera tidningar, bland annat på DN och UNT, och har erfarenhet som både reporter, webbredaktör och ekonomiredaktör.
ANNONS