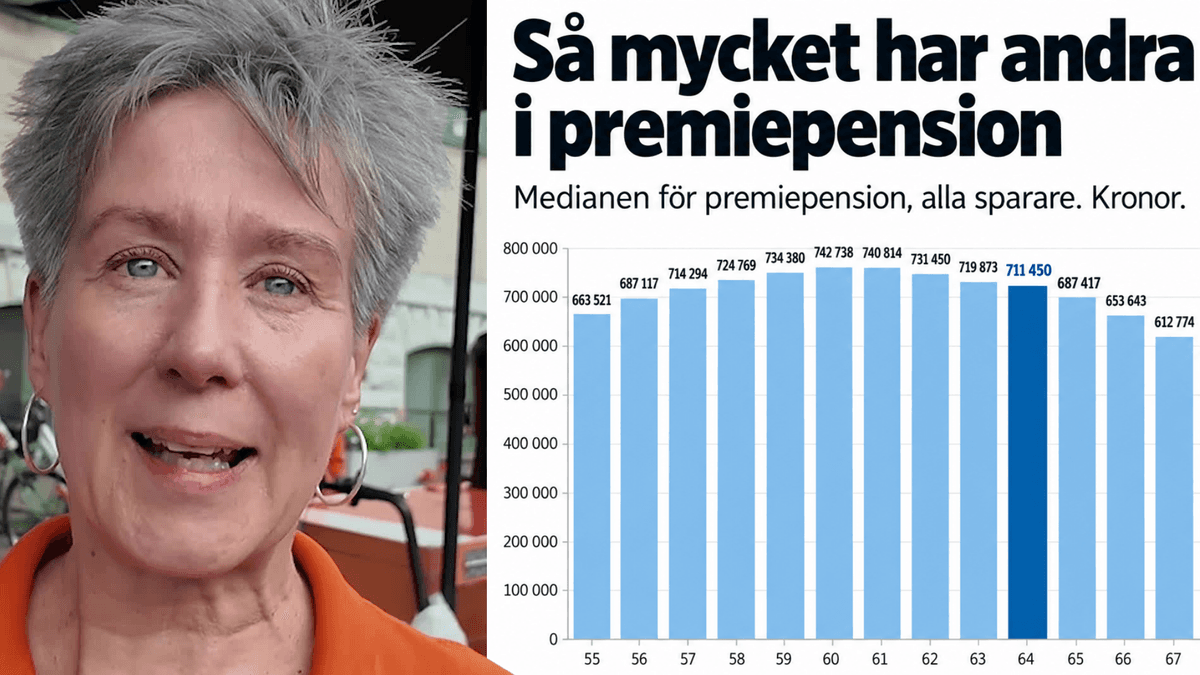
Hur mycket har andra egentligen hunnit få ihop till premiepensionen? Skillnaderna kan vara stora även mellan personer som är exakt lika gamla – och redan långt före pensionen börjar gapet synas. “Men det är svårt att jämföra med någon annan än sig själv”, säger Agneta Claesson, pensionsexpert på Pensionsmyndigheten, till News55.
Har du 471 370 kronor mindre i premiepension än andra i din ålder?

Bilbo
Göransson
Göransson
Uppdaterad: Publicerad:
ANNONS
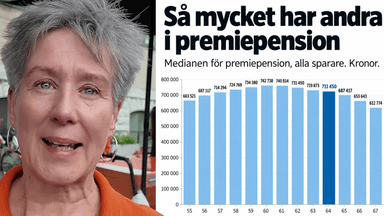
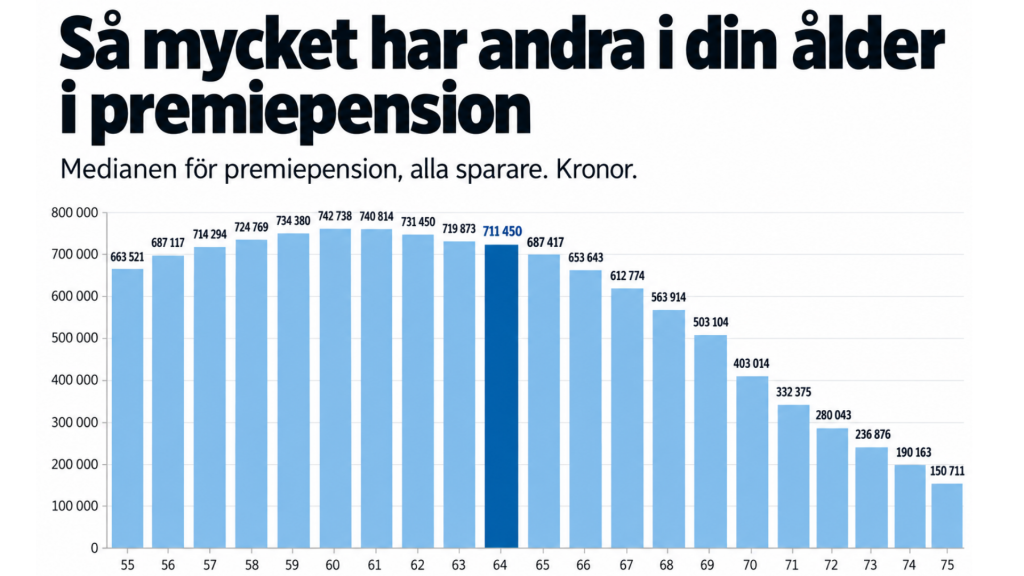
För den som är 64 år blir skillnaden tydlig. Medianen för premiepensionskapitalet ligger på 687 479 kronor, vilket betyder att hälften har mer och hälften mindre.
Men spridningen är stor. Den första kvartilen ligger på 452 343 kronor, medan den tredje ligger på 923 713 kronor – en skillnad på hela 471 370 kronor, enligt bloggen RikaTillsammans.
“Jag tänker att det är svårt att jämföra med någon annan av sig själv. Din inkomst ligger till grund för pensionen generellt, och det gäller både inkomstpensionen, tjänstepensionen och premiepensionen”, säger Agneta Claesson, pensionsexpert på Pensionsmyndigheten, till News55 på fredagen.
MISSA INTE: Fler fattigpensionärer när riktåldern stiger: “Ett svek – burit samhället på sina axlar”
Så mycket har andra i din ålder
Skillnaderna mellan olika åldrar är också stora. En 30-åring har ett medianvärde på 80 307 kronor, medan motsvarande summa för en 45-åring är 431 652 kronor.
Det beror delvis på hur mycket man tjänat in. Men det beror också på ränta-på-räntaeffekten, som innebär att insättningar som gjorts byggs upp med börsens avkastning. Och de pengarna genererar i sin tur ännu större avsättningar.
ANNONS
“Därför är det logiskt att premiepensionskapitalet växer över tiden från små till stora belopp”, säger Agneta Claesson till News55.
Vid 56 års ålder har medianen stigit till 693 601 kronor. Premiepensionskapitalet når sin högsta mediannivå vid 59 års ålder, då summan är 718 420 kronor, enligt Pensionsmyndighetens siffror.
ANNONS
Män har mer än kvinnor
Det finns också tydliga skillnader mellan kvinnor och män. Bland 64-åringar har män ett medianvärde på 751 942 kronor, jämfört med 633 426 kronor för kvinnor.
Det är en skillnad på 118 516 kronor. Även vid 45 års ålder finns ett gap – då på 109 907 kronor.
Lägre lön, deltidsarbete och färre arbetsår ger lägre inbetalningar, medan utvecklingen också påverkas av hur pengarna är placerade, berättar Agneta Claesson.
“Kvinnor jobbar oftare i lågavlönade yrken och jobbar dessutom oftare deltid. Det gör att de ofta får lägre pensioner och därmed även lägre inbetalningar till premiepension”, säger hon.
Därför minskar kapitalet senare
ANNONS
Efter pensionsstart blir jämförelsen svårare. Då har pengar börjat betalas ut från premiepensionen, vilket gör att kapitalet sjunker.
Medianen är 536 966 kronor vid 67 års ålder. Att beloppen därefter fortsätter nedåt betyder därför inte i sig att sparandet har utvecklats dåligt – en del av pengarna har redan betalats ut.
Premiepensionen är dessutom bara en del av den allmänna pensionen. Siffrorna visar alltså hur stort premiepensionskapital personer i olika åldrar har, inte hur stor deras totala pension blir.
Såfa för soffliggarna
Många tror att de inte förstår hur de ska göra med premiepensionen, och att de därför inte kommer få så mycket som de annars hade kunnat få.
Men det stämmer faktiskt inte.
De flesta svenskarna har faktiskt inte gjort några aktiva val. De kallas ibland för soffliggarna.
Då samlas deras pengar istället i den sjunde AP-fondens premiepensionsval, AP7 Såfa. De förvaltar miljontals svenskars pensioner, och bara i år har den stigit i värde med 23 procent. Det är nästan dubbelt så mycket som Stockholmsbörsen har stigit i snitt.
ANNONS
“Den som inte vill eller vet hur man byter premiepensionsfond ska inte straffas för det. Och det gör man inte, man kan vara rätt trygg med att få en rätt bra avkastning de flesta åren om man ligger kvar där på Såfan”, säger Agneta Claesson.
I snitt får faktiskt soffliggarna en bättre avkastning än de som gör aktiva val, enligt Pensionsmyndighetens egna beräkningar. Och de som gör fler aktiva val tenderar dessutom att få ännu lägre avkastning.
Så att inte förstå börsen eller premiepensionssystemets detaljer ligger dig inte i fatet.
“Det som däremot ligger dig i fatet är om du jobbat mycket deltid, haft en låg lön eller långa perioder av arbetslöshet. Då riskerar man att få en lägre premiepension, och det samma gäller tjänstepension och inkomstpension”, säger Agneta Claesson till News55.
Myten om VAB
Däremot ger hon inte mycket för teorin om att kvinnors höga VAB i förhållande till männens leder till särskilt låg pension.
“Då ska man ha väldigt många barn och de ska vara väldigt sjuka, väldigt ofta”, säger hon till News55.
Man kan däremot tjäna på att förstå sin pension tidigt i livet, så att man kan fatta rätt beslut tillsammans med sin partner exempelvis, så att pensionen inte blir orättvis längre fram.
ANNONS
“Ju mer man vet desto bättre beslut kan man trots allt ta för sin ekonomi”, säger Agneta Claesson till News55.
Läs mer om ekonomi:
Fler fattigpensionärer när riktåldern stiger: “Ett svek – burit samhället på sina axlar”
Hyreshöjningarna bromsar – så mycket kostar en trea nu
Du ärver inte din makes skulder – kan ändå kosta dig 500 000 kronor
Har du rätt elavtal? Elmissen kan kosta dig tusenlappar
Läs mer från News55 - vårt nyhetsbrev är kostnadsfritt:
Agneta ClaessonAP7 SåfaInkomstpensioninvesteringJämställdhetKvinnorMänPensionPremiepensionSpara och placeraTjänstepensionvab
Bilbo
Göransson
Göransson
News55:s redaktionschef Bilbo Göransson har arbetat som journalist i tio år på radio, TV och flera tidningar, bland annat på DN och UNT, och har erfarenhet som både reporter, webbredaktör och ekonomiredaktör.
Bilbo
Göransson
Göransson
News55:s redaktionschef Bilbo Göransson har arbetat som journalist i tio år på radio, TV och flera tidningar, bland annat på DN och UNT, och har erfarenhet som både reporter, webbredaktör och ekonomiredaktör.
ANNONS